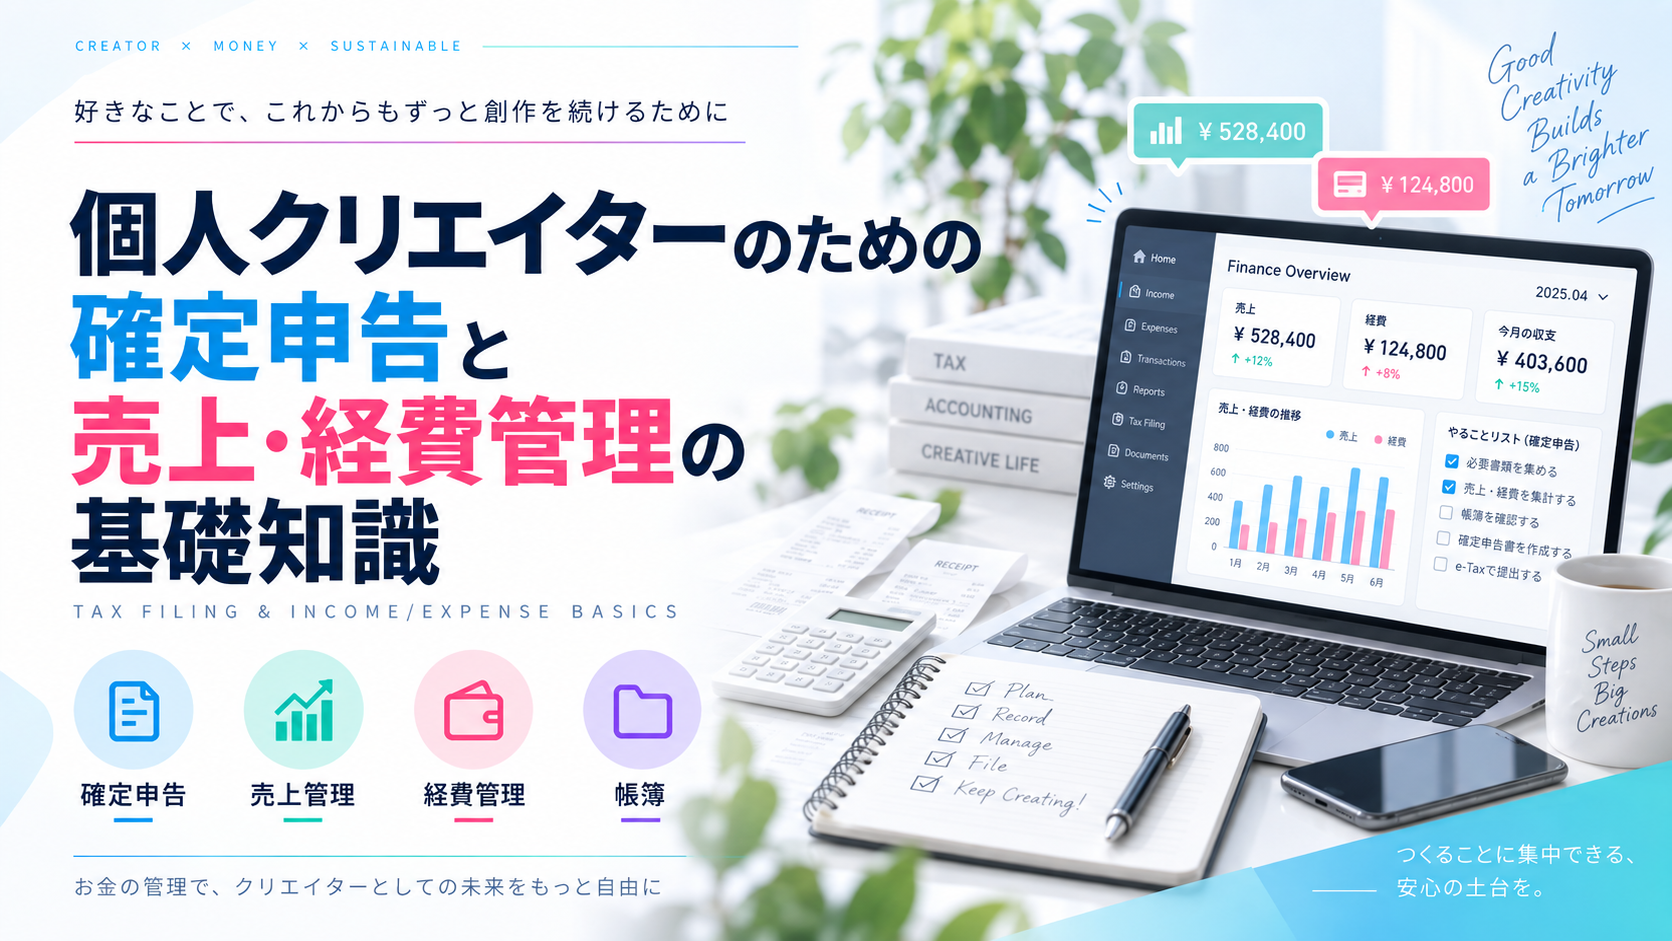
プラットフォーム経由で収入を得るようになると、避けて通れないのが税務の話です。制度の詳細は状況によって変わりますが、日々の管理方法を知っておくだけで、申告時期の負担は大きく変わります。本記事では、実務上の考え方を整理します。
1. 申告が必要になる目安
一般的に、給与所得がある方の副業収入は年間20万円超、給与所得がない方は基礎控除額を超える所得がある場合に、確定申告の対象となるとされています。ただし、住民税の取り扱いは所得税と異なるため、金額にかかわらず申告が必要なケースもあります。自分の状況に当てはめた判断は、お住まいの自治体や税務署、税理士に確認してください。
2. 売上の計上時期
つまずきやすいのが「いつの売上として計上するか」です。プラットフォーム経由の収入では、次の3つのタイミングがずれます。
- ファンが課金した日
- プラットフォーム上で売上が確定した日
- 実際に口座へ振り込まれた日
原則として、入金日ではなく売上が確定した時点で計上します(発生主義)。12月に確定し1月に振り込まれた分は、12月分として扱うのが基本的な考え方です。プラットフォームの売上レポートは月次でダウンロードし、保存しておきましょう。
3. 手数料の扱い
プラットフォーム手数料が差し引かれた後の金額が振り込まれる場合、差引後の金額だけを売上とするのではなく、総額を売上、手数料を経費として記録するのが一般的です。どちらの方式で記録しているかを一貫させることが重要です。
4. 経費として整理できる主な項目
活動に直接必要な支出は経費として整理できます。代表的なものは次のとおりです。
- 制作ソフトのサブスクリプション費用
- PC・タブレット・周辺機器(金額によっては減価償却の対象)
- 素材・フォント・BGMの購入費
- プラットフォーム手数料、振込手数料
- 参考資料、書籍
- 通信費・光熱費のうち活動に使用した割合(家事按分)
自宅で作業している場合の家事按分は、使用面積や作業時間など合理的な基準で割合を決めます。基準の根拠をメモしておくと、後から説明しやすくなります。
5. 日々の管理方法
年末にまとめてやろうとすると必ず破綻します。次の運用が現実的です。
- 活動専用の銀行口座とクレジットカードを分ける
- 領収書・レシートは月ごとにフォルダで保管(データでも可)
- 月末にプラットフォームの売上レポートを保存する
- 会計ソフトに月1回まとめて入力する
特に1つ目の「口座を分ける」は効果が大きく、これだけで仕分け作業の手間が半減します。
6. 保存期間
帳簿や書類には法定の保存期間が定められています。電子取引のデータ保存についても要件があるため、該当する場合は国税庁の案内を確認してください。
まとめ
税務対応の負担は、知識量よりも日々の記録の有無で決まります。口座を分け、月次でレポートを保存し、月1回入力する。この3つを習慣化しておけば、申告時期に慌てることはありません。個別の税額計算や判断については、税務署または税理士へご相談ください。